
چک برگشتی در روابط تجاری؛ حقوق دارنده چک و نقشه راه وصول سریع مطالبات
ممکن است در پایان یک معامله تجاری، کالای شما تحویل شده، فاکتور بسته شده و تنها چیزی که بین شما و برگشت سرمایهتان فاصله انداخته، یک برگ چک است. حالا همان چک در روز سررسید «برگشت میخورد». از همین لحظه، سؤال اصلی مخاطب شکل میگیرد: در چک برگشتی در روابط تجاری، دقیقاً چه حقوقی دارم و سریعترین راه برای وصول پولم چیست؟
این مقاله برای همین دغدغه نوشته شده است؛ نه با کلیگویی، بلکه با یک نقشه راه مرحلهبهمرحله، قابل اجرا و سازگار با واقعیتهای بازار. اگر صاحب کسبوکار هستید، حسابدار یا مدیر مالی هستید، پیمانکارید یا در فروش عمده فعالیت میکنید، این راهنما کمک میکند تصمیم درست را در «ساعات و روزهای اول» بگیرید—جایی که سرعت عمل میتواند جلوی انتقال اموال یا پیچیدهشدن وصول را بگیرد.
در این مطلب میخوانید:
چک برگشتی در روابط تجاری دقیقاً چه جایگاهی دارد؟
در روابط تجاری، چک صرفاً یک «روش پرداخت» نیست؛ ابزار اعتبار است. بسیاری از معاملات B2B (خرید عمده، تأمین مواد اولیه، قراردادهای پیمانکاری، پخش کالا، فروش اقساطی بین کسبوکارها) عملاً روی چک میچرخد. همین جایگاه باعث میشود برگشت خوردن چک، فقط یک اختلاف مالی ساده نباشد؛ بلکه:
- جریان نقدینگی را مختل کند
- اعتبار تجاری شما را نزد تأمینکنندگان/کارکنان/بانک تحت فشار بگذارد
- بدهیهای زنجیرهای ایجاد کند
- شما را وارد مسیرهای حقوقی و اجرایی کند که اگر درست انتخاب نشود، زمان و هزینهتان چند برابر میشود
از نظر حقوقی هم چک به دلیل ماهیت «سند تجاری» (در بسیاری از کاربردها) ظرفیتهای جدی برای پیگیری دارد؛ به شرطی که مراحل درست طی شود و زمانبندیها رعایت گردد.
پیشنهاد می کنیم مقاله قوانین جدید چک را مطالعه کنید.
خطرات چک برگشتی در روابط تجاری
بیشتر افراد در مواجهه با برگشت چک، درگیر یک خطای رایج میشوند: «اول مذاکره کنیم ببینیم چی میشود.» مذاکره بد نیست، اما اگر همزمان اقدامات حداقلی و قانونی را شروع نکنید، ممکن است:
- صادرکننده اموالش را منتقل کند یا حسابها را خالی کند
- ردیابی داراییها سخت شود
- زمان طلایی اجرای سریع از دست برود
- پروندهتان از «قابل وصول سریع» به «پیگیری طولانی و فرسایشی» تبدیل شود
پس اصل طلایی این است: مذاکره بله؛ تعلل نه. مذاکره باید همزمان با اقدام حقوقی/اجرایی پیش برود.
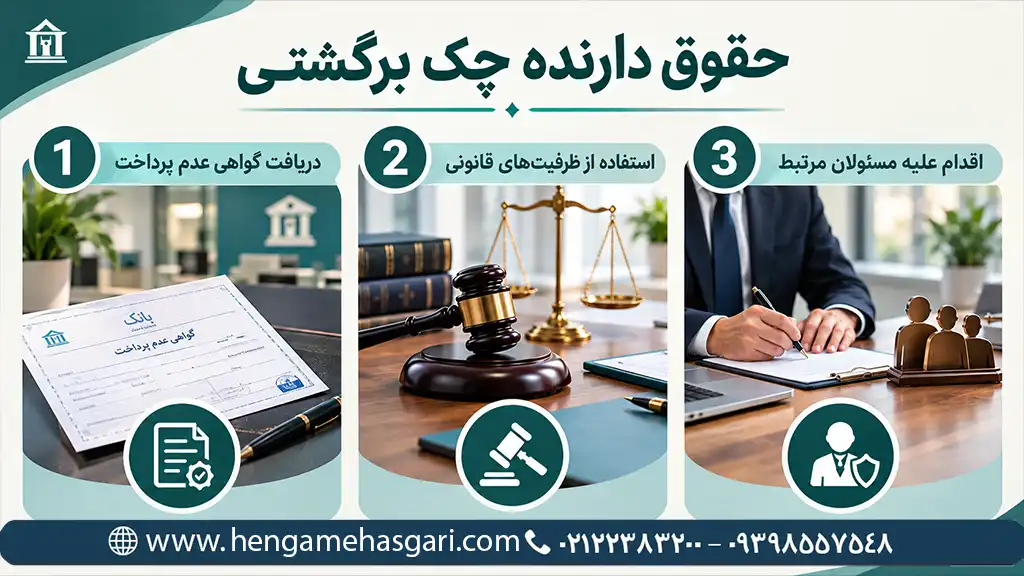 حقوق دارنده چک برگشتی
اگر چک شما برگشت خورده، بهعنوان دارنده چک معمولاً این حقوق و ابزارها را دارید (با توجه به شرایط چک و ضمائم):
1) حق دریافت «گواهی عدم پرداخت»
گواهی عدم پرداخت همان سندی است که بانک پس از برگشت چک صادر میکند و در عمل «کلید ورود» شما به مراحل بعدی است. بدون این گواهی، بسیاری از مسیرها یا بستهاند یا کند و پرهزینه میشوند.
نکته اجرایی: همان روز یا نهایتاً اولین فرصت کاری بعد از سررسید، پیگیری کنید تا «گواهی عدم پرداخت» با اطلاعات کامل صادر شود (شماره چک، مبلغ، علت برگشت، مشخصات صادرکننده و…).
2) حق استفاده از ظرفیتهای قانونی برای فشار مؤثر بر صادرکننده
در فضای واقعی بازار، ابزارهای قانونی از دو جهت کمک میکنند:
- ایجاد فشار برای تسویه سریع
- فراهمکردن مسیر وصول از طریق اجرا
3) حق اقدام علیه مسئولان مرتبط
در برخی پروندهها، فقط صادرکننده روی کاغذ طرف نیست؛ ممکن است:
- ضامن وجود داشته باشد
- چک بابت قرارداد پیمانکاری باشد و ذینفعان متعدد داشته باشد
- چکهای شرکتی مطرح باشد (امضاکننده/صاحب حساب)
تشخیص اینکه «علیه چه کسی و با چه مبنایی» اقدام کنید، در موفقیت پرونده تعیینکننده است.
چک برگشتی در معاملات تجاری: سه مسیر اصلی برای وصول
در عمل، برای وصول چک برگشتی سه مسیر رایج وجود دارد. انتخاب مسیر درست یعنی صرفهجویی جدی در زمان و افزایش احتمال وصول.
مسیر ۱) اقدام از طریق دادگاه و اخذ اجرائیه
در بسیاری از پروندهها، میتوان از دادگاه اجرائیه گرفت؛ یعنی بدون اینکه وارد دعوای طولانی «رسیدگی ماهوی» شوید، وارد فاز اجرا و وصول شوید. این مسیر معمولاً زمانی جذاب است که:
- چک صحیح و قابل اتکاست
- اختلاف جدی روی اصل دین/معامله وجود ندارد (یا قابل مدیریت است)
- هدف شما «وصول سریع» است نه صرفاً محکومیت روی کاغذ
مزیت مهم: سرعت نسبت به دعوای حقوقی کامل
ریسک: اگر مدارک ناقص باشد یا ایرادات شکلی جدی مطرح شود، ممکن است طولانی شود
مسیر ۲) اقدام از طریق اجرای ثبت
اجرای ثبت در برخی پروندهها میتواند بسیار مؤثر باشد، مخصوصاً اگر داراییهای قابل شناسایی وجود داشته باشد (ملک، خودرو، تجهیزات، حساب بانکی قابل ردگیری و…).
مزیت مهم: امکان ورود سریع به توقیف
نقطه حساس: موفقیت این مسیر به «ردیابی دارایی» و «مستندسازی درست» وابسته است.
مسیر ۳) دعوای حقوقی/کیفری (در شرایط خاص)
گاهی مسیر حقوقی کامل لازم است، مثلاً وقتی:
- طرف مقابل ادعاهای سنگین درباره معامله مطرح میکند
- قرارداد یا مدارک پایه نیاز به اثبات دارد
- پرونده پیچیده است و چند خوانده دارد
- یا شرایط لازم برای کیفری بودن چک مطرح میشود (که تشخیص آن تخصصی است)
مزیت: امکان رسیدگی دقیق و صدور حکم جامع
عیب: زمانبر بودن
چگونه تصمیم بگیریم کدام مسیر بهتر است؟
برای تصمیمگیری، این ۵ سؤال را از خودتان بپرسید:
- آیا گواهی عدم پرداخت کامل دارید؟
- آیا میدانید بدهکار چه داراییهایی دارد و کجاست؟
- آیا احتمال انتقال اموال وجود دارد؟
- آیا طرف مقابل «دفاعیه ماهوی» (مثل فسخ، تهاتر، عدم انجام تعهد) مطرح میکند؟
- هدف شما صرفاً پول است یا میخواهید طرف را از نظر حقوقی هم محدود کنید؟
اگر پاسخ شما به ۲ و ۳ مثبت است، مسیرهای اجرایی معمولاً جذابتر میشوند. اگر ۴ شدیداً مثبت است، باید آماده ورود به رسیدگی کامل باشید.
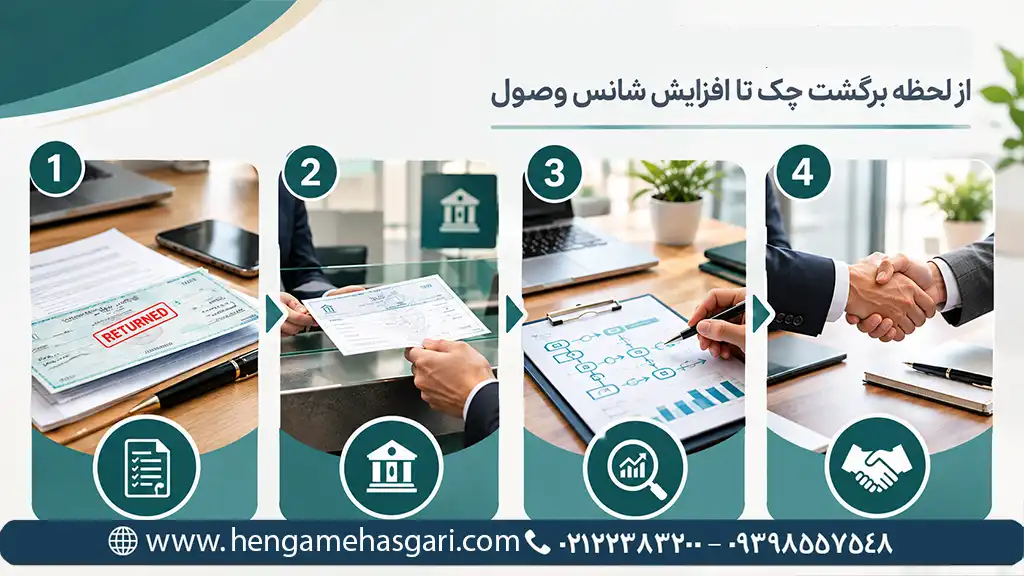
از لحظه برگشت چک تا افزایش شانس وصول
در پروژههای تجاری، تجربه ثابت کرده «چکلیست اقدام فوری» تفاوت ایجاد میکند. پیشنهاد عملی:
مرحله ۱: مستندسازی سریع (همان روز)
- تصویر چک (پشت و رو) با کیفیت بالا
- قرارداد/پیشفاکتور/فاکتور رسمی
- رسید تحویل کالا یا صورتجلسه انجام کار
- مکاتبات واتساپ/ایمیل (اسکرینشات با تاریخ)
- مشخصات کامل طرف مقابل (کدملی/شناسه ملی، نشانی، شماره تماس، شماره حسابها)
چرا مهم است؟ چون در مسیرهای سریع، نقص مدرک مساوی است با تأخیر و فرصتسوزی.
مرحله ۲: دریافت گواهی عدم پرداخت
به بانک مراجعه و گواهی عدم پرداخت دریافت کنید. اگر به هر دلیل بانک ایرادی وارد کرد (اختلاف امضا، مخدوش بودن تاریخ و…)، همانجا موضوع را دقیق ثبت کنید چون روی مسیر بعدی اثر دارد.
مرحله ۳: ارزیابی مسیر
یک اشتباه رایج این است که فقط «سادهترین» مسیر انتخاب شود. در وصول مطالبات، شما باید «سریعترین مسیر ممکن با بیشترین احتمال وصول» را انتخاب کنید.
مرحله ۴: شروع اقدام رسمی + مذاکره همزمان
در روابط تجاری، خیلی وقتها وقتی بدهکار میفهمد شما واقعاً وارد مسیر قانونی شدهاید، احتمال توافق و پرداخت بالا میرود. پس:
- اقدام رسمی را شروع کنید
- همزمان راه را برای تسویه محترمانه باز بگذارید
- اما بدون اینکه پیگیری را متوقف کنید
چکهای شرکتی و معاملات B2B: چه نکاتی را اغلب نادیده میگیرند؟
در چکهای صادرشده از طرف شرکتها، اختلافات بیشتری رخ میدهد؛ چون نقشها متعدد است: شرکت، مدیرعامل، امضادار، واحد مالی و… .
نکات مهم:
- صاحب حساب کیست؟ شخص حقوقی یا شخص حقیقی؟
- امضا متعلق به چه کسی است؟ امضادار مجاز طبق روزنامه رسمی؟
- چک بابت چه قراردادی صادر شده؟ قرارداد اصلی باید قابل ارائه باشد.
- چک به نام چه کسی صادر شده؟ ذینفع (دارنده) باید درست و قابل دفاع باشد.
قبل از پذیرش چک در معامله تجاری چه کار کنیم؟
اگر هنوز در مرحله «پذیرش چک» هستید یا میخواهید برای آینده سیستم بسازید، این اقدامات ساده اما حیاتیاند:
1) سیاست اعتباری داخلی تعریف کنید
حتی یک کسبوکار کوچک هم باید بداند:
- سقف اعتبار هر مشتری چقدر است؟
- چند فقره چک همزمان مجاز است؟
- در صورت تأخیر، چه واکنشی دارید؟
2) قرارداد را جدی بگیرید (نه فقط چک را)
چک بدون قرارداد و سند پایه، در اختلافات تجاری دست شما را میبندد. قرارداد باید حداقل شامل موارد زیر باشد:
- موضوع معامله و مبلغ دقیق
- زمانبندی تحویل/انجام کار
- ضمانت اجرا، خسارت تأخیر و هزینههای وصول
- مرجع حل اختلاف
پیشنهاد می کنیم مقاله تضمین چک و سفته در قرارداد را مطالعه کنید.
3) مستندسازی تحویل کالا/خدمت
رسید تحویل، بارنامه، صورتجلسه، امضای دریافت—همه اینها «پایه اثبات» شماست.
بهترین اقدام در چک برگشتی در روابط تجاری چیست؟
در مواجهه با چک برگشتی در روابط تجاری، مهمترین تفاوت بین «وصول سریع» و «پرونده فرسایشی» در سه چیز است: سرعت عمل، انتخاب مسیر درست، و مستندسازی دقیق. اول گواهی عدم پرداخت را بگیرید، سپس با توجه به داراییهای بدهکار و میزان اختلاف، بهترین مسیر (اجرائیه دادگاه/اجرای ثبت/دعوی کامل) را انتخاب کنید. همزمان مذاکره را باز نگه دارید، اما پیگیری را متوقف نکنید.
اگر همین حالا چکتان برگشت خورده و میخواهید «سریعترین مسیر قانونی با بیشترین شانس وصول» را انتخاب کنید، جزئیات چک و اسناد معامله (قرارداد، فاکتور، رسید تحویل) را آماده کنید و با یک وکیل/مشاور متخصص دعاوی تجاری مشورت کنید. همچنین اگر تجربهای از وصول چک برگشتی دارید، در بخش نظرات بنویسید تا دیگران هم از مسیر شما یاد بگیرند.
سوالات متداول
آیا بعد از برگشت چک، فقط با همان بانک میتوانم پیگیری کنم؟
خیر. بانک صرفاً مرحله «گواهی عدم پرداخت» را انجام میدهد. پیگیری وصول معمولاً از مسیرهای قضایی/اجرایی انجام میشود.
سریعترین راه وصول چک برگشتی کدام است؟
در بسیاری از پروندهها، گرفتن گواهی عدم پرداخت و حرکت به سمت مسیر اجرایی (مثل اخذ اجرائیه) سریعتر از دعوای کامل است؛ اما انتخاب دقیق به شرایط چک، اسناد پایه و ریسک انتقال اموال بستگی دارد.
اگر چک بابت معامله باشد، طرف مقابل میتواند با بهانههای قراردادی پرداخت را متوقف کند؟
ممکن است دفاعیات قراردادی مطرح شود، اما قدرت شما به مستندات (قرارداد، تحویل کالا/خدمت، مکاتبات) و انتخاب مسیر درست بستگی دارد. مستندسازی دقیق، دست شما را بالا میبرد.
در چکهای شرکتی، باید از شرکت شکایت کرد یا از مدیرعامل؟
بسته به اینکه صاحب حساب و امضادار چه کسی است و اسناد ثبتی شرکت چه میگوید، ممکن است شرکت و امضاکننده درگیر شوند. بررسی روزنامه رسمی و صاحبان امضای مجاز بسیار مهم است.
آیا دارنده چک صیادی میتواند تمام حسابهای صادرکننده را در بانکهای دیگر مسدود کند؟
بله، پس از ثبت گواهی عدم پرداخت در سامانه یکپارچه بانک مرکزی، ظرف ۲۴ ساعت تمام حسابها و کارتهای صادرکننده در تمام بانکها به اندازه کسری مبلغ مسدود میشود.
آیا مدیرعامل صادرکننده چک تجاری، شخصاً مسئول پرداخت مبلغ چک برگشتی است؟
بر اساس ماده ۱۹ قانون صدور چک، صادرکننده (صاحب امضا) و صاحب حساب (شخص حقوقی/شرکت) نسبت به پرداخت وجه چک مسئولیت تضامنی دارند.
سریعترین راه وصول چک برگشتی در حال حاضر کدام است؟
اخذ گواهی عدم پرداخت با کد رهگیری و تقاضای صدور مستقیم اجرائیه از دادگاه طبق ماده ۲۳، سریعترین راه وصول بدون ورود به فرآیند زمانبر دادخواهی ماهوی است.
مهلت اقدام قانونی برای مطالبه وجه چک از ظهرنویسان تجاری چقدر است؟
طبق مواد قانون تجارت، دارنده باید ظرف ۱۵ روز از تاریخ سررسید گواهی عدم پرداخت بگیرد و ظرف مهلتهای قانونی (۱ تا ۲ سال بسته به محل صدور و پرداخت) اقامه دعوا کند.
دیدگاهتان را بنویسید